Novo sistema aumenta o trabalho é uma dúvida comum entre contadores que não querem trocar um problema conhecido por uma promessa difícil de comprovar. Antes de analisar telas ou aceitar uma proposta, o escritório precisa entender o que está sendo contratado, qual processo será alterado e como o resultado será medido.
A equipe teme precisar alimentar mais uma ferramenta sem abandonar os controles existentes. Essa preocupação é legítima. Sistemas influenciam cadastro, comunicação, distribuição de tarefas, acompanhamento de prazos e continuidade da operação. Uma escolha feita apenas por preço ou quantidade de recursos pode aumentar a complexidade em vez de reduzir.
Novo sistema aumenta o trabalho: por que essa dúvida aparece
Muitas implantações acrescentam o sistema, mas não definem quais planilhas e mensagens deixarão de ser usadas. Na prática, a mesma expressão comercial pode esconder experiências muito diferentes. Por isso, a comparação precisa considerar o fluxo completo e não apenas a lista de funcionalidades.
O escritório também precisa separar três perguntas. A primeira é se o recurso existe. A segunda é se ele funciona no cenário real da equipe. A terceira é se as pessoas conseguirão utilizá lo de maneira consistente. Uma resposta positiva para apenas uma dessas perguntas não garante uma implantação bem sucedida.
Qual é o risco de decidir sem verificar
O registro fica duplicado e a rejeição aumenta porque a promessa de simplificação não aparece. O impacto normalmente aparece depois da contratação, quando dados já foram inseridos, pessoas foram treinadas e controles antigos começaram a ser abandonados.
Esse custo não é somente financeiro. Existe o tempo de adaptação, a interrupção da rotina, o esforço para corrigir cadastros e a perda de confiança da equipe. Por isso, uma análise responsável deve considerar custo total, capacidade de adoção e clareza contratual.
Exemplo prático
A tarefa precisa ser marcada no sistema, na planilha e no grupo de mensagens.
O exemplo mostra por que perguntas genéricas geram respostas genéricas. Em vez de perguntar apenas se o sistema é completo, o contador deve descrever uma situação concreta, explicar quem executa, quais dados utiliza, onde começa e como sabe que terminou.
Como avaliar e corrigir o problema
Defina uma fonte oficial, elimine controles paralelos por etapa e meça o esforço antes e depois da mudança.
Monte uma tabela de critérios e aplique a mesma pergunta a todas as opções. Classifique cada item como confirmado, demonstrado, dependente de configuração, planejado ou inexistente. Essa distinção evita que uma intenção futura seja tratada como recurso disponível.
Peça exemplos de uso e documentação. Quando houver teste, escolha casos que contenham pendências, atrasos, dados incompletos e mais de um usuário. O objetivo não é encontrar uma tela bonita. É descobrir se o sistema sustenta a operação quando a rotina não segue o caminho ideal.
Como organizar a decisão sem criar burocracia
A avaliação pode ser simples, desde que seja consistente. Defina poucos critérios indispensáveis, atribua responsáveis e registre evidências. A equipe não precisa produzir um relatório extenso, mas deve conseguir explicar por que uma solução atende ou não atende.
Inclua pessoas que executarão a rotina. Gestores enxergam indicadores e controle. Usuários enxergam quantidade de passos, clareza dos campos e facilidade para corrigir erros. As duas visões são necessárias.
Como a tecnologia pode ajudar
O Themis Contábil deve substituir controles operacionais específicos e não apenas ser acrescentado à rotina.
O Themis Contábil está posicionado como portal de gestão operacional. Os recursos confirmados incluem Dashboard, Empresas, Cadastrar Cliente, IRPF Carteira, Fila Operacional, Oportunidades, Fechamento Mensal, Cássio IA e Empresa Detalhe. O conteúdo não afirma que ele substitui sistemas técnicos de escrituração, folha, apuração ou transmissão de obrigações.
Essa clareza fortalece a confiança porque permite que o contador avalie a ferramenta pelo problema que ela realmente pretende resolver. Vender com precisão é mais sustentável do que ampliar artificialmente o escopo.
Perguntas que devem ser feitas ao fornecedor
- Qual recurso está disponível hoje e qual ainda está planejado?
- Existe limite por usuário, empresa, módulo ou armazenamento?
- Como funciona suporte, treinamento e implantação?
- Quais dados podem ser exportados e em qual formato?
- Como são tratados acessos, registros e segurança?
- Quais controles atuais poderão ser eliminados?
Como medir se a contratação gerou resultado
Antes da implantação, registre indicadores básicos. Pode ser tempo para localizar uma pendência, quantidade de tarefas vencidas, número de cobranças duplicadas, volume de solicitações esquecidas ou horas gastas em controles paralelos.
Depois, compare a evolução. Um sistema não deve ser avaliado somente pelo número de acessos. O objetivo é reduzir perda de contexto, melhorar continuidade e aumentar a capacidade de gestão.
Checklist
- Definir qual problema precisa ser resolvido
- Registrar as condições atuais do processo
- Comparar opções usando o mesmo critério
- Testar com situações reais e exceções
- Documentar limites, responsabilidades e próxima ação
- Revisar o resultado após a implantação
Como transformar a avaliação em uma decisão de gestão
Depois de reunir as respostas, o escritório precisa transformar informação em decisão. Para isso, vale separar o que é indispensável, o que é desejável e o que não interfere no resultado. Essa classificação evita que um recurso chamativo receba mais peso do que uma necessidade operacional recorrente.
Também é útil identificar quem será afetado por cada escolha. A gestão pode priorizar visão geral e indicadores. A equipe operacional pode valorizar rapidez, clareza e redução de passos. O atendimento pode precisar de histórico e continuidade. Uma solução equilibrada precisa atender ao conjunto sem criar um processo impossível de manter.
Quando duas opções parecem semelhantes, observe o esforço de implantação e a capacidade de correção. Nenhum sistema elimina completamente falhas ou exceções. A diferença está em como o usuário identifica o problema, registra o contexto e retoma o processo sem depender de suporte para toda pequena dificuldade.
Sinais de que a proposta ainda precisa ser esclarecida
Respostas vagas, ausência de documentação, dificuldade para demonstrar um caso real e promessas que dependem de desenvolvimento futuro merecem atenção. Isso não significa que o fornecedor seja inadequado, mas indica que a decisão ainda não possui evidência suficiente.
Outro sinal importante é a tentativa de resolver todas as dores com a mesma funcionalidade. Escritórios contábeis possuem rotinas comerciais, administrativas, operacionais e técnicas. Uma ferramenta pode ser excelente em uma dessas áreas e limitada em outra. Reconhecer essa diferença protege tanto o comprador quanto o fornecedor.
Por fim, qualquer condição relevante precisa aparecer por escrito. Limites de uso, regras de suporte, formas de exportação, prazos de cancelamento e responsabilidades não devem depender apenas da memória de uma conversa comercial.
Boas práticas para os primeiros noventa dias
Nos primeiros trinta dias, concentre se em cadastro, regra de uso e qualidade do registro. Entre trinta e sessenta dias, acompanhe tarefas vencidas, dúvidas recorrentes e controles paralelos que ainda permanecem. Entre sessenta e noventa dias, compare os indicadores iniciais e decida quais ajustes precisam ser incorporados ao processo.
Esse período também deve incluir conversas curtas com os usuários. Pergunte onde ainda existe duplicidade, quais informações são difíceis de encontrar e quais etapas parecem desnecessárias. A adoção melhora quando a equipe percebe que as dificuldades são analisadas e que o processo pode evoluir.
Conclusão
Novo sistema aumenta o trabalho não deve ser respondido com uma promessa ampla. A resposta precisa combinar demonstração, contrato, teste e aderência ao processo real do escritório. Quanto mais clara for a avaliação, menor será a chance de criar novos controles paralelos.
O Themis Contábil pode aparecer nessa análise como uma solução de gestão operacional, com escopo informado de forma objetiva. Essa abordagem quebra rejeições porque respeita a inteligência do contador e mostra conhecimento sobre os riscos de uma implantação mal conduzida.
Guia principal deste tema: Implantação de sistema contábil: integração, automação e mudança
Conteúdos relacionados
Para aprofundar este tema, veja também estes conteúdos do blog Themis Contábil:
- Resistência da equipe a um novo sistema: como conduzir a mudança
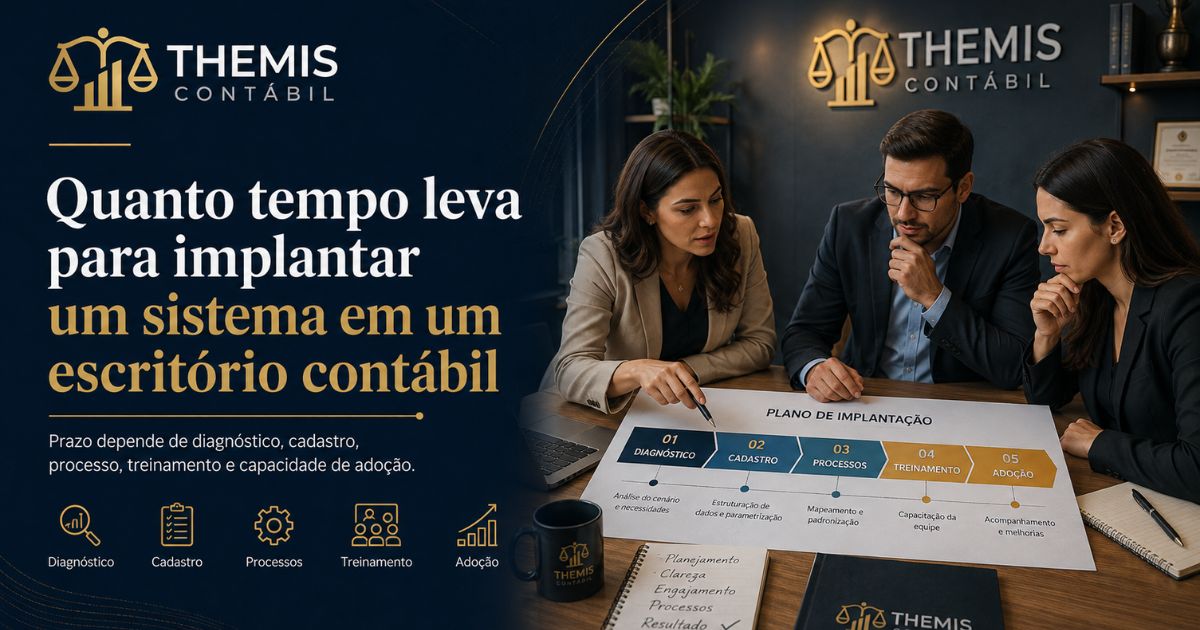
- Quanto tempo leva para implantar um sistema em um escritório contábil
- Como distribuir tarefas em um escritório contábil sem sobrecarregar sempre as mesmas pessoas
Fontes consultadas
- Google Trends, comparação de interesse de pesquisa
- Discussões públicas entre profissionais de contabilidade sobre softwares, integrações e operação
- Receita Federal do Brasil
- Autoridade Nacional de Proteção de Dados
- Conselho Federal de Contabilidade
Nota de responsabilidade editorial: recursos, preços, integrações, prazos e condições comerciais devem ser confirmados diretamente com o fornecedor e no contrato vigente.